Megelőlegezett összeg
0 Ft
24 órán belül utaljuk neked
Mit tehet egy családi gazdaság, ha nagy áruházláncok beszállítójává válik, a növekvő megrendelésekkel együtt azonban a finanszírozási igénye is megugrik? Ügyfelünk számára a válasz már az első pillanatban egyértelmű volt. Korábbi beszerzési vezetőként pontosan ismerte a nagyvállalatok működését és fizetési szokásait, ezért amikor átvette családja zöldség- és gyümölcstermesztő vállalkozását, egyértelmű volt számára, hogy a számlafaktorálás segíthet egyensúlyban tartani a vállalkozás pénzügyeit.
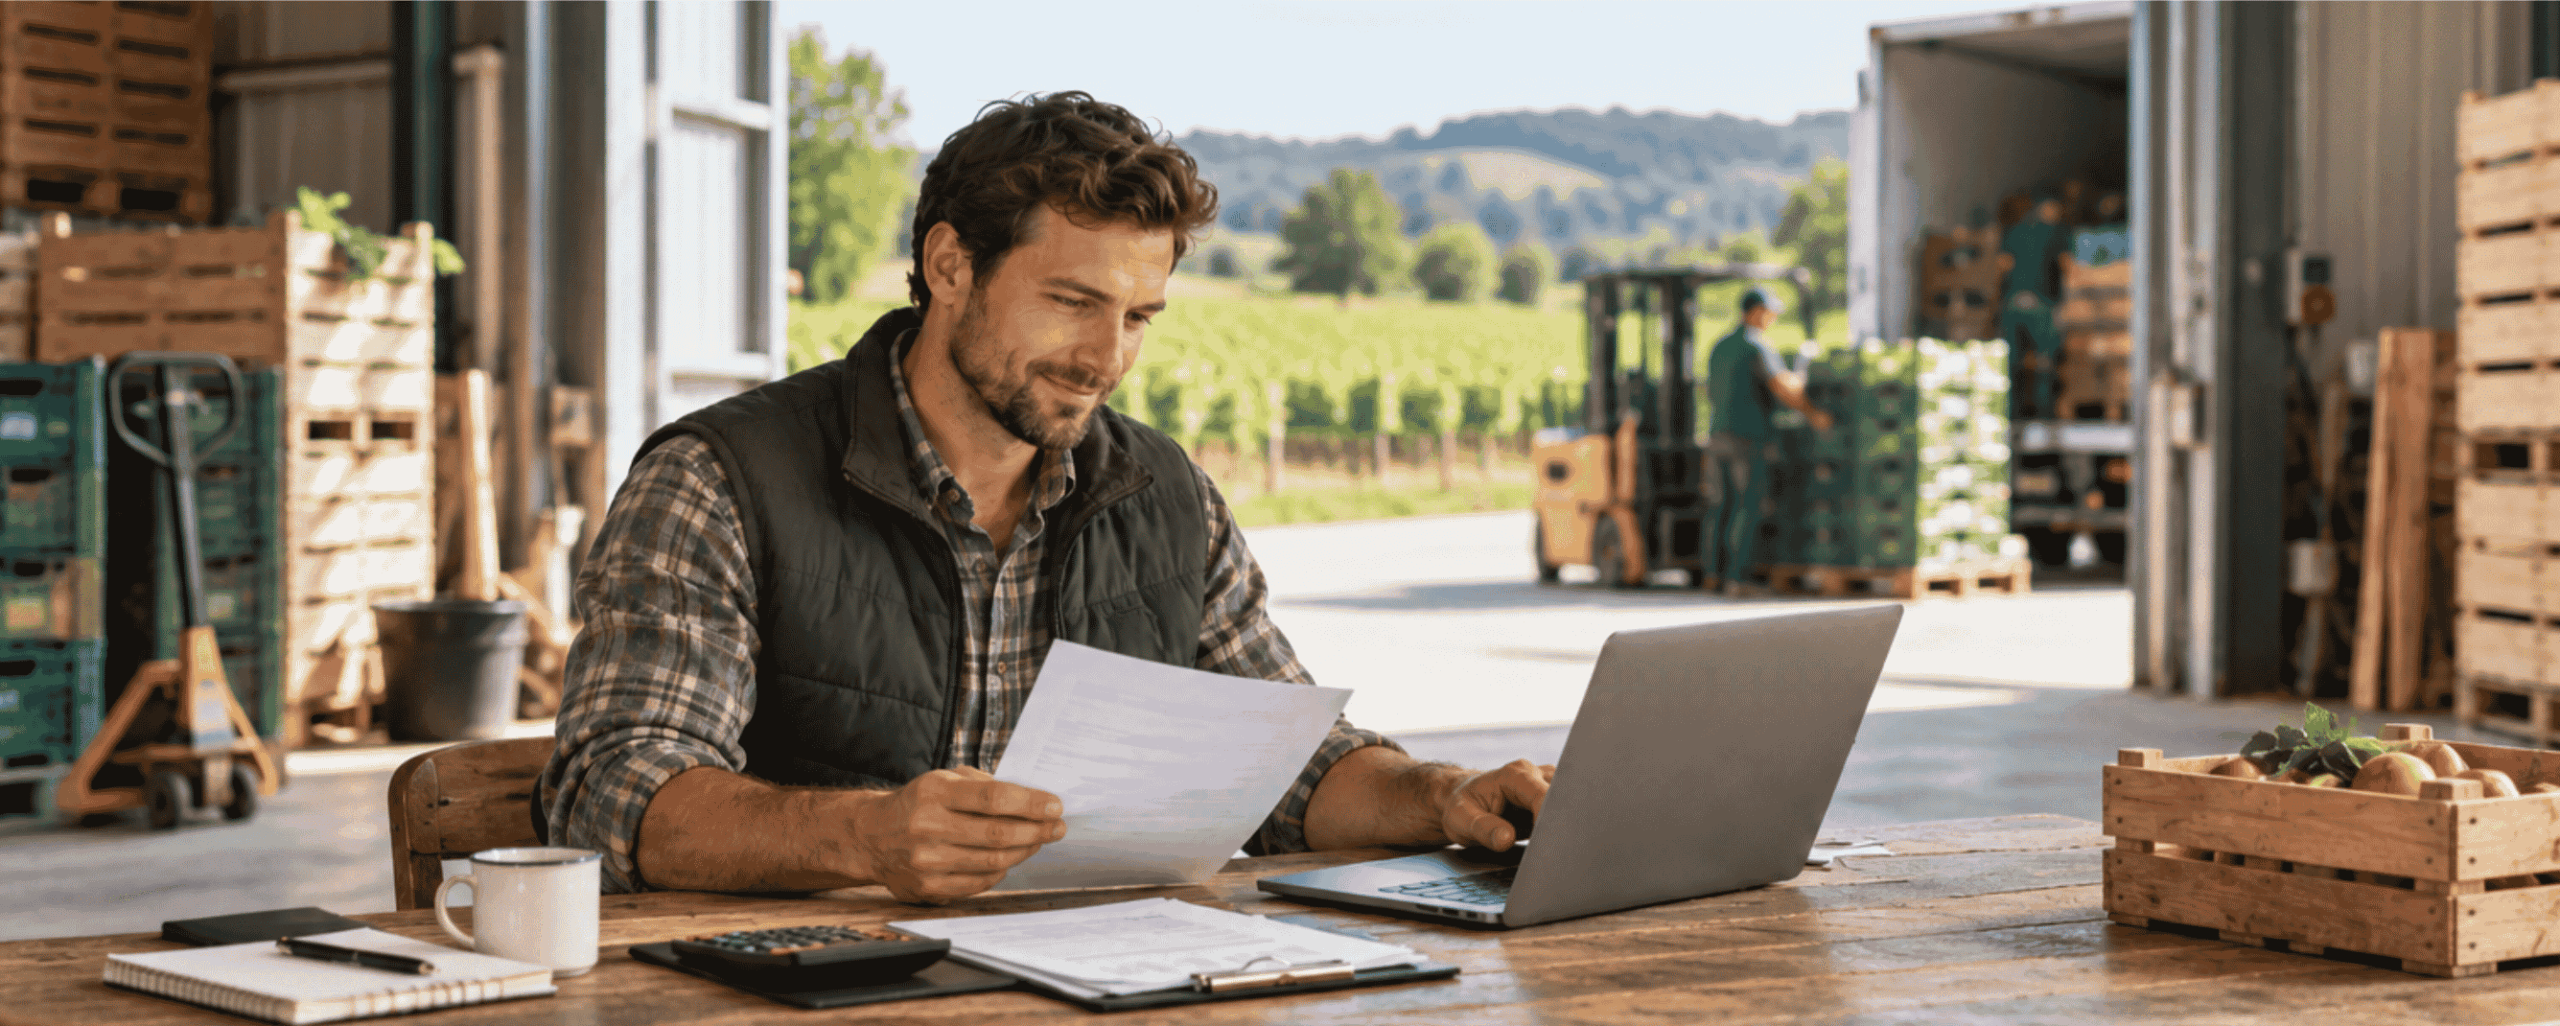
Gyuri családja generációk óta zöldség- és gyümölcstermesztéssel foglalkozik, így számára mindig is természetes volt, hogy egyszer ő viszi majd tovább a családi vállalkozást. A főiskola után azonban először egy egészen más oldalról szerette volna megismerni az élelmiszerpiacot.
Egy ismert áruházláncnál kezdett dolgozni, ahol néhány év alatt beszerzési vezető lett az élelmiszer-termékek területén. Így nemcsak azt látta, hogyan választanak beszállítókat a nagyvállalatok, hanem azt is megtapasztalta, milyen elvárásoknak kell megfelelniük a termelőknek, hogyan működik a megrendelés, és milyen fizetési feltételekre számíthatnak.
Amikor a szülei visszavonultak, és átadták neki a családi vállalkozás vezetését, ezt a tudást már a másik oldalon kamatoztatta „Amikor átvettem a vállalkozást, tudtam, hogyan kell alkalmassá tennünk arra, hogy a nagy áruházláncok több általunk termesztett terméket is belistázzanak.”
Egy nagyvállalati szerződés komoly növekedési lehetőséget jelenthet, de egyúttal nagyobb forgótőkeigényt is jelenthet. A beszállítónak folyamatosan termelnie, csomagolnia és szállítania kell, miközben a termékek ellenértéke csak később érkezik meg.
Egy mezőgazdasági vállalkozásnál ráadásul a költségek jelentős része már jóval az értékesítés előtt felmerül. Mire a zöldség vagy gyümölcs eljut az áruház polcára, a vállalkozásnak számos kiadása van.
Vagyis a több megrendelés nem feltétlenül jelent azonnal több szabadon felhasználható pénzt. Sőt, gyors növekedés mellett éppen a forgótőke hiánya válhat a további fejlődés egyik korlátjává.
Gyuri a korábbi munkája miatt pontosan ismerte ezt a helyzetet:
„Jól ismertem a multik fizetési és megrendelési szokásait, ezért az első pillanattól fogva tudtam, mire van szükségünk ezen a téren: a számlafaktorálás biztosította rugalmasságra és könnyen növelhető vagy csökkenthető keretösszegre, hogy mindig a lehető legalacsonyabban tudjuk tartani a finanszírozási költségeinket.”
A faktoring jelentése leegyszerűsítve: a vállalkozásnak nem kell heteket vagy akár hónapokat várnia arra, hogy a vevő kifizesse a számlát, hiszen a pénz nagy részéhez már akár egy napon belül hozzájuthat.
Ez fontos különbség például egy hagyományos hitelfinanszírozáshoz képest. A faktoring alapja ugyanis egy már létrejött vevőkövetelés, vagyis a vállalkozás teljesített és kiállította a számlát, a fizetésre azonban még várnia kellene. A MagNet Faktor szolgáltatásának köszönhetően viszont akár 24 órán belül hozzájuthat a számlaérték 90 százalékához.
Ez a pénz pedig azonnal visszaforgatható a működésbe. Egy termelőnél ebből finanszírozható például a következő szállítás előkészítése, a csomagolóanyag, a munkaerő vagy bármilyen működési költség.
A faktoring egyik legfontosabb előnye, hogy segíthet áthidalni a teljesítés és a vevő fizetése közötti időszakot. Különösen hasznos lehet olyan vállalkozásoknál, amelyek rendszeresen hosszú fizetési határidőkkel értékesítenek.
Egy zöldség- és gyümölcstermesztő vállalkozás finanszírozási igénye nem feltétlenül egyenletes egész évben. A szezonalitás, az időjárás, a betakarítás időszaka és az áruházláncoktól érkező megrendelések nagysága egyaránt befolyásolhatja, hogy éppen mekkora forgótőkére van szükség.
Gyuri számára ezért nem pusztán az volt fontos, hogy legyen elérhető finanszírozás, hanem az is, hogy az alkalmazkodjon a vállalkozás aktuális forgalmához.
A faktoring szerződés kialakításakor ezért érdemes többek között megvizsgálni, hogy mekkora vevőállomány finanszírozására lehet szükség, mely vevők számlái vonhatók be, milyen keretösszeg illeszkedik a vállalkozás működéséhez, illetve milyen költségekkel jár a konstrukció.
A cél nem feltétlenül az, hogy mindig a lehető legnagyobb finanszírozási keret álljon rendelkezésre. Sokkal fontosabb, hogy a vállalkozás finanszírozása együtt mozogjon a tényleges üzleti igényekkel.
Gyuri a cég átvétele után több áruházlánc felé is megkezdte a beszállítást. A növekvő megrendelésekhez azonban egyre több forgótőkére volt szükség, hiszen a nagyobb forgalmat előbb meg kellett termelni és finanszírozni.
A vállalkozás forgalma az átvételt követő második évben 30 százalékkal, a harmadik évben pedig további 50 százalékkal nőtt. A számlafaktorálás azzal segítette a céget, hogy a már teljesített értékesítések után nem kellett minden esetben kivárni a hosszabb vevői fizetési határidőt ahhoz, hogy ismét forgótőkéhez jussanak.
Gyuri története jól mutatja, hogy egy növekvő vállalkozás számára nemcsak az a kérdés, van-e elég megrendelése, hanem az is, hogy képes-e finanszírozni azokat. Különösen igaz ez akkor, amikor egy kisebb vállalkozás nagyobb cégek beszállítójává válik.
Egy új nagyvállalati partner vagy egy jelentősen növekvő rendelésállomány első pillantásra egyértelmű sikertörténet. Ahhoz azonban, hogy valóban az legyen, a vállalkozás pénzügyi hátterének is lépést kell tartania a növekedéssel.
A faktoring azoknál a vállalkozásoknál lehet igazán előnyös megoldás, amelyek megbízható üzleti vevőknek értékesítenek és a hosszabb fizetési határidők miatt túl sok forgótőkéjük áll a vevőkövetelésekben.
Hasonló helyzetben van a vállalkozásod?
A MagNet Faktor szakértőivel áttekintheted, hogyan működhet a számlafaktorálás a céged esetében, és milyen konstrukció illeszkedhet a vállalkozásod működéséhez és növekedési terveihez.
Keresd szakértőinket ajánlatért!
Számold ki kalkulátorunkkal!
Add meg a faktorálandó számla összegét,
mi pedig segitünk kiszámolni a faktorálás során felmerülő költségeket.
A faktorálás ideális választás minden olyan kis-, közép-, és nagyvállalkozás számára, amely:
Különösen előnyös a faktorálás az alábbi vállalkozásoknak:
A faktorálásnak több típusa létezik, amelyek különböző üzleti helyzetekre és kockázati igényekre nyújtanak megoldást. A megfelelő konstrukció kiválasztása segít optimalizálni a vállalkozás likviditását és kockázatkezelését.
A faktorálás típusai: